Hausverkauf mit Erbbaurecht
Haus auf Erbpacht verkaufen in Mönchengladbach
Beim Verkauf eines Hauses auf Erbbaurecht entscheiden Gebäude und Vertrag gemeinsam über die Nachfrage. Mit klaren Angaben zu Laufzeit, Kosten und Zustimmungen erleichtern Sie Käufern die Prüfung und bereiten einen tragfähigen Verkauf vor.
Verkauf persönlich besprechen →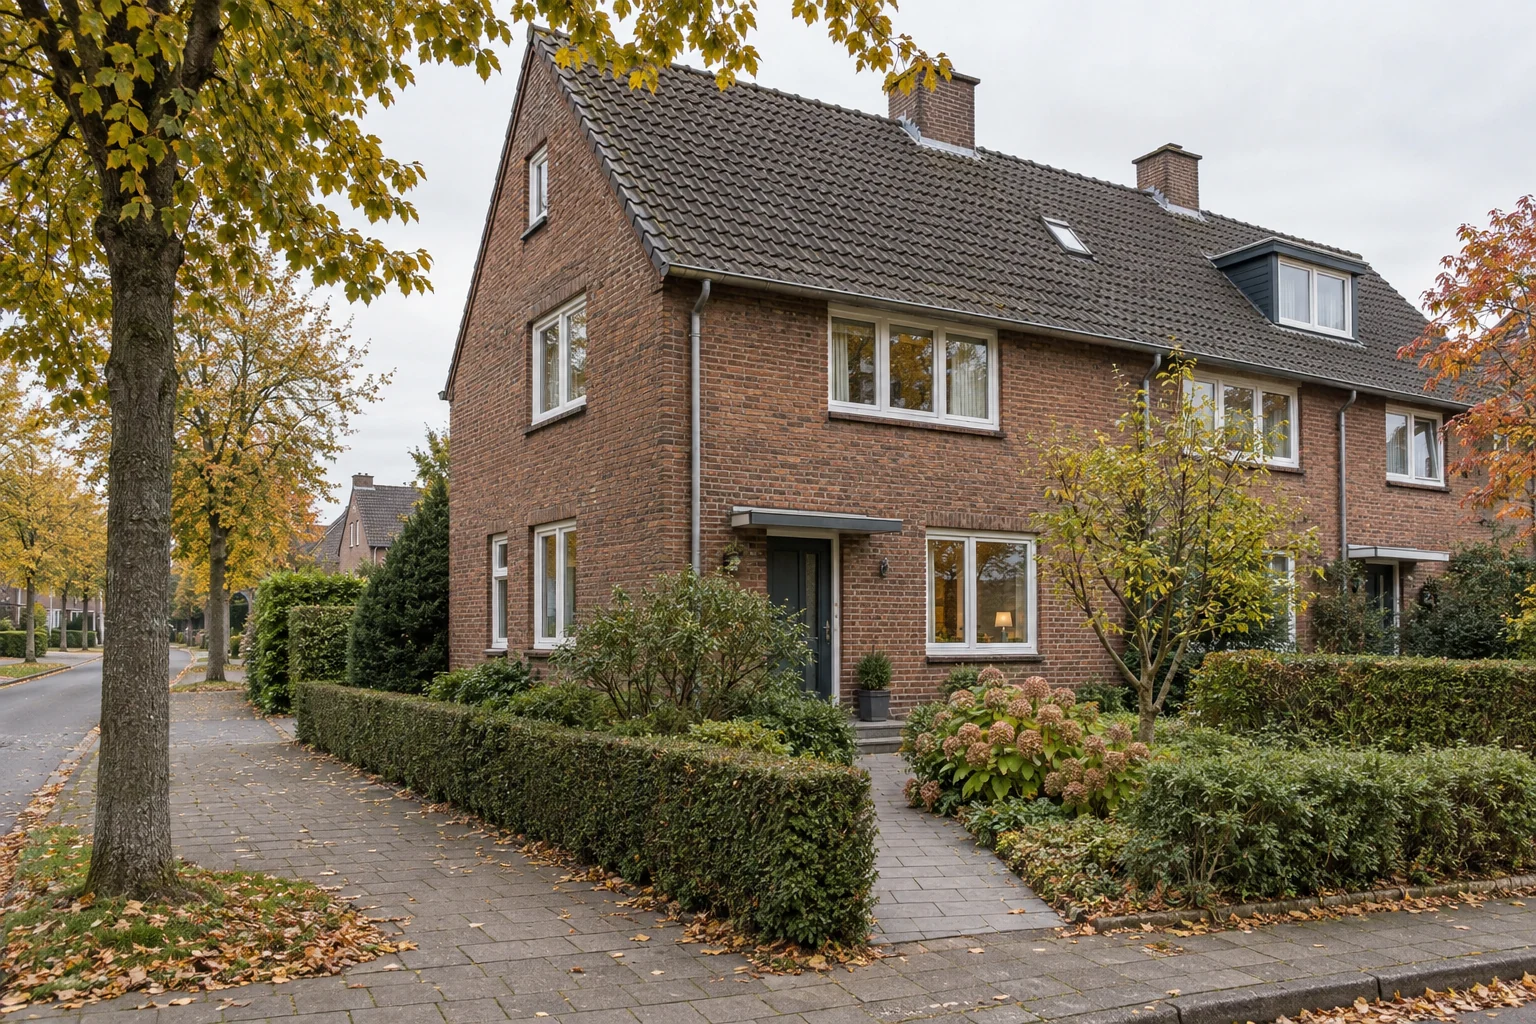 KI-generiertes Bild
Was Käufer bei einem Haus auf Erbpacht übernehmen
Ein gepflegtes Haus kann auf einem Grundstück stehen, das jemand anderem gehört. Beim sogenannten Erbpachthaus wird dann gewöhnlich das Erbbaurecht mit dem dazugehörigen Gebäude verkauft. Der Käufer erwirbt damit eine andere Rechtsposition als beim gemeinsamen Kauf von Haus und Grundstück. Für Ihre Vermarktung ist diese Unterscheidung wesentlich: Sie erklärt den Kaufgegenstand, die laufenden Verpflichtungen und einen Teil der Preisunterschiede zu anderen Häusern.
Das Gebäude ist grundsätzlich Bestandteil des Erbbaurechts. Dieses kann veräußert und vererbt werden. Welche Bedingungen beim Verkauf zu beachten sind, ergibt sich aus den Eintragungen und dem zugrunde liegenden Vertrag. Sammeln Sie deshalb nicht nur den ursprünglichen Erbbaurechtsvertrag, sondern auch Nachträge, spätere Anpassungen und den Schriftverkehr mit dem Grundstückseigentümer. Gerade bei lange gehaltenen Häusern liegen entscheidende Änderungen häufig in einem anderen Ordner als die ursprüngliche Urkunde.
Für ein Objekt in Mönchengladbach sollte das Exposé diese besondere Ausgangslage früh erkennen lassen. Wer erst bei der Finanzierungsprüfung erfährt, dass der Boden nicht mitverkauft wird, muss seine Rechnung neu aufstellen. Das kann eine bereits weit fortgeschrittene Verhandlung beenden. Eine klare Beschreibung spricht dagegen Interessenten an, die das Modell verstehen und bewusst prüfen möchten.
Ersetzen Sie den rechtlichen Begriff dabei nicht durch beschönigende Formulierungen. Nennen Sie Erbbaurecht, Restlaufzeit und aktuellen Erbbauzins verständlich und zusammenhängend. Die Lage und die Qualität des Hauses bleiben wichtige Verkaufsargumente; sie werden durch diese Angaben erst richtig einordenbar.
Die Restlaufzeit bestimmt den Planungshorizont
Für Käufer zählt die verbleibende Vertragsdauer am geplanten Erwerbstermin. Die ursprünglich vereinbarte Gesamtlaufzeit kann deutlich länger sein und führt ohne diese Unterscheidung zu falschen Erwartungen. Notieren Sie das konkrete Enddatum und rechnen Sie die verbleibenden Jahre nachvollziehbar aus. Prüfen Sie außerdem, ob der Vertrag bereits verlängert wurde oder lediglich Gespräche über eine Verlängerung stattgefunden haben.
Angenommen, ein Erbbaurecht endet 2068 und das Haus soll 2026 übertragen werden: Dann verbleiben ungefähr 42 Jahre, abhängig vom genauen Stichtag. Ein Käufer mit einem Finanzierungshorizont von 30 Jahren beurteilt diese Ausgangslage anders als ein Käufer, der das Haus ohne Bankdarlehen bezahlt. Aus der Differenz lässt sich jedoch keine allgemeine Zusage über die Finanzierbarkeit ableiten. Jede Bank bewertet Laufzeit, Beleihung und Vertragsbedingungen nach ihren eigenen Anforderungen.
Eine Verlängerung kann die Verkaufsperspektive verändern. Sie ist aber erst dann belastbar, wenn die Bedingungen feststehen und die erforderlichen Vereinbarungen wirksam umgesetzt werden. Fragen Sie den Grundstückseigentümer früh, ob grundsätzlich Gesprächsbereitschaft besteht und welche Konditionen vorgeschlagen werden. Eine längere Laufzeit kann mit einem höheren Erbbauzins oder anderen Änderungen verbunden sein.
Vergleichen Sie deshalb zwei vollständige Varianten: Verkauf mit dem bestehenden Vertrag und Verkauf nach einer konkret vereinbarten Anpassung. Eine unverbindliche Aussicht auf „später vermutlich weitere Jahrzehnte“ sollte weder als gesicherte Eigenschaft beworben noch in einen festen Mehrpreis umgerechnet werden.
Erbbauzins und Hauskosten als Gesamtbelastung zeigen
Der Erbbauzins ist eine wiederkehrende Verpflichtung gegenüber dem Grundstückseigentümer. Für Käufer gehört er neben der Darlehensrate in die laufende Wohnkostenrechnung. Hinzu kommen die üblichen objektbezogenen Aufwendungen, etwa Versicherung, Instandhaltung und gegebenenfalls anstehende energetische Arbeiten. Ein niedrigerer Kaufpreis bedeutet daher nicht automatisch eine entsprechend niedrigere monatliche Gesamtbelastung.
Stellen Sie den aktuellen Jahresbetrag, die Zahlungsweise und die letzte Anpassung zusammen. Entscheidend ist auch, nach welchen Regeln sich der Betrag künftig verändern kann. Eine Wertsicherungsklausel, bestimmte Anpassungszeitpunkte und gesetzliche Grenzen dürfen nicht zu einer vermeintlich festen Steigerungsrate vereinfacht werden. Lassen Sie offene Fragen zum Vertrag klären, bevor Sie Käufern eine Langfristberechnung vorlegen.
Ein reines Rechenbeispiel macht die Größenordnung verständlich: Bei einem jährlichen Erbbauzins von 3.600 Euro beträgt die rechnerische monatliche Belastung 300 Euro. Zusammen mit einer angenommenen Kreditrate von 1.250 Euro wären das 1.550 Euro vor weiteren Hauskosten. Diese Zahlen sind keine Mönchengladbacher Durchschnittswerte und enthalten keine Aussage zur künftigen Zinsanpassung. Sie zeigen lediglich, warum Käufer beide Zahlungen berücksichtigen müssen.
Erkundigen Sie sich außerdem nach möglichen Rückständen und noch offenen Abrechnungen. Wenn Zahlungen strittig sind, gehört der Sachverhalt mit dem aktuellen Stand in die Vorbereitung. Eine übersichtliche Kostenaufstellung ermöglicht Kaufinteressenten eine schnellere Entscheidung und verhindert, dass ein scheinbar passender Finanzierungsrahmen erst kurz vor dem Notartermin auseinanderfällt.
Zustimmungen und besondere Rechte rechtzeitig klären
Der Erbbaurechtsvertrag kann vorsehen, dass die Veräußerung die Zustimmung des Grundstückseigentümers benötigt. Eine entsprechende Beschränkung kann auch für die Belastung des Erbbaurechts gelten, beispielsweise für eine Grundschuld zur Käuferfinanzierung. Prüfen Sie beide Fragen getrennt. Eine Zustimmung zum Eigentümerwechsel beantwortet nicht automatisch sämtliche Finanzierungsfragen.
Kontaktieren Sie die zuständige Stelle beim Grundstückseigentümer, sobald die Verkaufsabsicht konkret wird. Erfragen Sie, welche Angaben zum Käufer, zum Vertrag und zur geplanten Finanzierung benötigt werden. Halten Sie Ansprechpartner und Bearbeitungsstand fest. Verbindliche Bearbeitungsfristen sollten Sie erst nennen, wenn sie für Ihren Fall tatsächlich bestätigt wurden.
Die Zustimmung steht rechtlich nicht in jeder Konstellation im freien Belieben des Grundstückseigentümers. Das Erbbaurechtsgesetz enthält Voraussetzungen, unter denen ein Anspruch auf Zustimmung besteht; bei einer verweigerten Zustimmung kann eine gerichtliche Ersetzung in Betracht kommen. Das ist allerdings kein sinnvoller Standardzeitplan für eine bereits eng terminierte Übergabe. Lassen Sie Meinungsverschiedenheiten früh rechtlich einordnen.
Ebenso sorgfältig sollten Sie Vorkaufsrechte behandeln. Ein Grundstückseigentümer besitzt nicht schon allein aufgrund seiner Stellung bei jedem Verkauf automatisch ein entsprechendes Recht. Maßgeblich sind die konkrete Rechtslage und bestehende Vereinbarungen. Das Notariat prüft, welche Erklärungen und Nachweise für den Vollzug erforderlich sind. Versprechen Sie einem Käufer deshalb weder eine sofortige Abwicklung noch die Freiheit von Vorkaufsrechten, bevor die Unterlagen geprüft sind.
Den Angebotspreis aus dem gesamten Vertrag ableiten
Der Preis eines Hauses auf Erbbaurecht lässt sich nicht zuverlässig bestimmen, indem Sie vom üblichen Hauspreis einen pauschalen Prozentsatz abziehen. Käufer bewerten die Gebäudesubstanz, die Lage, die Restlaufzeit und die laufende Belastung gemeinsam. Dazu kommen die Nutzungsbedingungen und die Frage, ob der konkrete Erwerb finanzierbar ist. Zwei äußerlich ähnliche Häuser können deshalb sehr unterschiedliche Nachfrage auslösen.
Auch ein Bodenrichtwert ist kein Betrag, den Sie einfach vom Preis eines Hauses mit Grundstückseigentum abziehen sollten. Die Bewertung eines Erbbaurechts berücksichtigt eine andere rechtliche und wirtschaftliche Ausgangslage. Für eine erste Marktpositionierung sind tatsächlich passende Vergleichsangebote und deren Vertragsbedingungen hilfreicher als eine große Auswahl beliebiger Häuser mit eigenem Grundstück.
| Information | Bedeutung für den Verkauf |
|---|---|
| Gebäude und Zustand | Wohnfläche, Modernisierungen und absehbare Investitionen beeinflussen das Käuferbudget. |
| Verbleibende Dauer | Das Enddatum prägt Nutzungsplanung und Anforderungen der finanzierenden Bank. |
| Laufende Zahlungen | Erbbauzins und Anpassungsregeln verändern die langfristige Kostenrechnung. |
| Vertragsbedingungen | Zustimmungen, Nutzungsvorgaben und Regelungen zum Vertragsende bestimmen die übertragene Position. |
Bei einem besonderen Bewertungsanlass kann ein Verkehrswertgutachten sinnvoll sein. Der Gutachterausschuss für Grundstückswerte in Mönchengladbach bietet auch Bewertungen von Rechten an Grundstücken und entsprechend belasteten Grundstücken an. Eine solche Begutachtung hat einen eigenen Aufwand und ist nicht für jeden normalen Verkauf zwingend nötig. Klären Sie zunächst, ob Sie eine Vermarktungseinschätzung oder einen förmlichen Wertnachweis benötigen.
Das Gebäude genauso gründlich dokumentieren wie den Vertrag
Bei der Beschäftigung mit dem Erbbaurecht darf das Haus selbst nicht in den Hintergrund geraten. Käufer brauchen nachvollziehbare Grundrisse, eine belastbare Flächenangabe, den erforderlichen Energieausweis und Angaben zu Modernisierungen. Sortieren Sie größere Arbeiten nach Zeitpunkt und Umfang. Die Aussage „Dach erneuert“ sollte beispielsweise erkennen lassen, ob nur die Eindeckung oder auch Dämmung und weitere Bauteile betroffen waren.
Fehlen Pläne oder Genehmigungsunterlagen, können Sie die Gebäudeakte bei der Stadt Mönchengladbach anfragen. Das angebotene Verfahren umfasst einen vollständigen Scan der vorhandenen Akte nach Freigabe des Kostenangebots. Die Bauakte ist eine Grundlage für die Prüfung des Hauses; sie enthält nicht automatisch eine abschließende rechtliche Bewertung aller heute vorhandenen Räume.
Gleichen Sie deshalb den genehmigten und dokumentierten Bestand mit der tatsächlichen Nutzung ab. Ein ausgebauter Spitzboden, ein geschlossener Freisitz oder ein nachträglicher Anbau kann zusätzliche Fragen auslösen. Beschreiben Sie ungeklärte Flächen nicht vorschnell als uneingeschränkt nutzbare Wohnfläche. Das schützt die Verhandlung vor späteren Korrekturen und hilft der Käuferbank bei der Objektprüfung.
Bekannte erhebliche Mängel gehören transparent in den Verkaufsprozess. Ein pauschaler Haftungsausschluss im Vertrag schützt nicht bei arglistigem Verschweigen. Halten Sie daher fest, welche Informationen und Unterlagen Interessenten erhalten haben. Die Kombination aus sauberer Gebäudeakte und vollständigen Vertragsunterlagen ist häufig überzeugender als ein Exposé, das nur Vorzüge zeigt.
Interessenten, Finanzierung und Notariat aufeinander abstimmen
Beginnen Sie die Vermarktung mit einer klar gegliederten Kurzakte: Objektbeschreibung, Restlaufzeit, aktueller Erbbauzins, Anpassungsregeln und Stand der erforderlichen Zustimmungen. Persönliche oder vertrauliche Unterlagen müssen nicht vollständig öffentlich im Inserat stehen. Ernsthafte Interessenten sollten die für ihre Entscheidung notwendigen Vertragsinformationen aber rechtzeitig zur Prüfung erhalten.
Bitten Sie Käufer früh um eine Finanzierungseinordnung, die das konkrete Erbbaurecht berücksichtigt. Eine allgemeine Budgetbestätigung für einen gewöhnlichen Hauskauf ist dafür nur ein erster Anhaltspunkt. Die Bank muss auch den Vertrag, die verbleibende Dauer und mögliche Belastungsbeschränkungen bewerten können. Vermeiden Sie lange Reservierungen, wenn diese Prüfung noch gar nicht begonnen hat.
Sobald ein passender Käufer feststeht, stimmen Sie den Vertragsentwurf mit dem Notariat ab. In den Ablauf gehören erforderliche Zustimmungen, mögliche Rechte Dritter, die Ablösung eigener Belastungen und die vereinbarten Voraussetzungen für Zahlung und Übergabe. Zeitliche Puffer sind besonders sinnvoll, wenn mehrere Stellen Unterlagen liefern müssen. Ein fester Umzugstermin allein ersetzt keine rechtlich und finanziell gesicherte Abwicklung.
Für den Besitzübergang dokumentieren Sie neben Schlüsseln und Zählerständen die übergebenen Vertragsunterlagen und die Abgrenzung laufender Zahlungen. Beachten Sie die im Kaufvertrag vereinbarte Zuordnung. Wenn noch ein eigenes Darlehen besteht, hilft zusätzlich der Ratgeber zum laufenden Kredit beim Verkauf. Die Vermarktung lässt sich über eine persönliche Einschätzung zum Hausverkauf in Mönchengladbach vorbereiten.
Häufige Fragen zum Verkauf auf Erbpacht
Ist ein Verkauf bei kurzer Restlaufzeit ausgeschlossen?
Nein. Eine kurze Laufzeit kann jedoch den Käuferkreis und die Finanzierungsmöglichkeiten einschränken. Prüfen Sie Preis, Zielgruppe und mögliche Vertragsverlängerung zusammen. Eine feste Mindestlaufzeit, ab der jede Bank finanziert, gibt es für Ihren Einzelfall nicht.
Was passiert am Ende des Erbbaurechts?
Beim Erlöschen durch Zeitablauf wird das Gebäude grundsätzlich Bestandteil des Grundstücks. Für eine Entschädigung gelten gesetzliche und vertragliche Regelungen mit wichtigen Einzelheiten. Unterstellen Sie weder eine automatische Verlängerung noch eine vollständige Erstattung des Gebäudewerts. Prüfen Sie den konkreten Vertrag.
Sind Heimfall und Vertragsende dasselbe?
Nein. Beim Heimfall kann aufgrund vereinbarter Voraussetzungen die Übertragung des Erbbaurechts auf den Grundstückseigentümer verlangt werden. Das unterscheidet sich vom regulären Ablauf der vereinbarten Dauer. Auslöser und Vergütungsregeln müssen deshalb gesondert betrachtet werden.
Sollte ich vor dem Verkauf das Grundstück kaufen?
Das ist nur eine Option, wenn der Eigentümer überhaupt verkaufen möchte. Vergleichen Sie Grundstückskaufpreis, Nebenkosten und zusätzlichen Finanzierungsbedarf mit dem realistisch erreichbaren Mehrerlös. Eine theoretisch einfachere Vermarktung rechtfertigt nicht automatisch jede Vorabinvestition.
Ihr nächster Schritt
Wie lässt sich Ihr Haus gut verkaufen?
Besprechen Sie Ihre Situation mit einem passenden Partnermakler. Die persönliche Ersteinschätzung ist kostenlos und unverbindlich.
Kostenlose Einschätzung →